こんにちは。株式会社ONE’Sです。
相続した土地の活用方法を考えるなかで、
毎月の収入を見込める駐車場経営を
検討する方もいるでしょう。
駐車場経営は、建物を建てる土地活用に比べて、
始めやすく見えることがあります。
ただし、収支を判断するには、
駐車料金だけでなく設備費用や管理費用、
税金なども確認する必要があります。
土地の名義、周辺の需要、整備費用、
所有する予定の期間まで整理し、
売却などほかの方法と比較して判断しましょう。
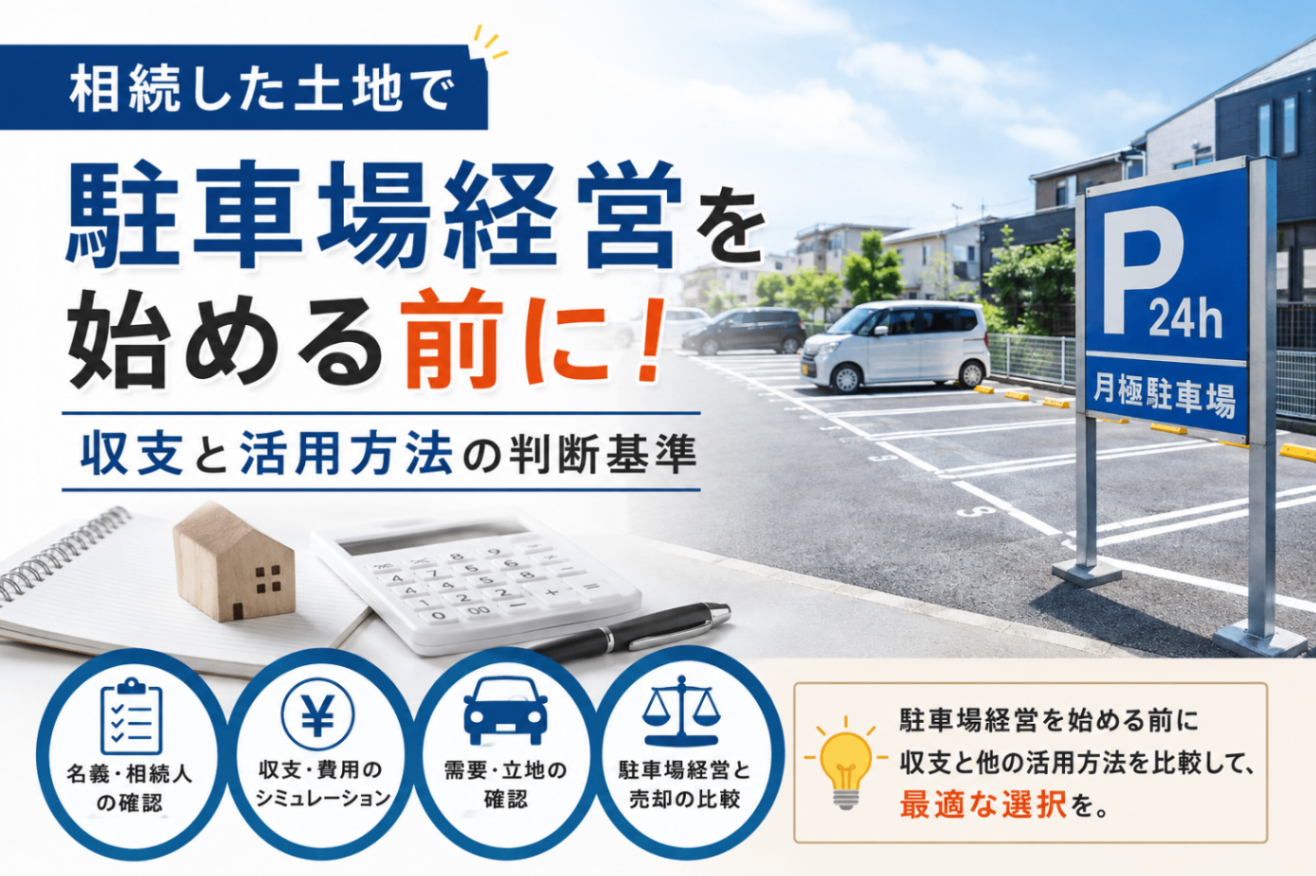
まず土地の名義と活用期間を確認
相続した土地で駐車場経営を始める前に、
土地の名義や相続人の状況を
確認する必要があります。
最初に確認したいのは、
誰が土地を所有するのかという点です。
複数の相続人で土地を共有する場合は、
駐車場としての利用方法や契約内容、
収益の分配、整備・管理費用の負担について
共有者間で確認しておきましょう。
相続登記は2024年4月1日から義務化され、
相続によって不動産を相続したことを知った日から
原則3年以内の申請が必要です。
📝 経営前に整理したいこと
✅ 土地を取得する相続人が決まっているか
✅ 共有者間で活用方法を確認できているか
✅ 駐車場として利用できる期間を決めているか
活用期間を決めずに舗装や設備設置を行うと、
売却や建築へ切り替える際に、
撤去費用が発生する場合があります。
まずは「何年間使う予定か」を
家族で共有しておきましょう。
駐車料金は費用を差し引いて考える
たとえば、1区画を月額8,000円で
10台分貸した場合、
満車時の収入は月8万円です。
実際の収支を確認するには、
この収入から初期費用や維持費を
差し引いて考える必要があります。
土地の状態や運営方法によっては、
整地や舗装、区画線、車止め、
照明、看板などの費用がかかります。
運営開始後も、清掃や草刈り、
設備の修繕、募集・契約対応、
管理を委託する場合の手数料などが発生します。
💰 空車を含めて計算する
収支を確認するときは、
常に満車になる想定ではなく、
一部が空いている期間も含めます。
✅ 周辺相場を踏まえた駐車料金
✅ 空車期間を含めた想定稼働台数
✅ 舗装・設備などの初期費用
✅ 管理費や固定資産税などの継続費用
土地所有者が自ら月極駐車場を経営する土地は、
相続税評価では、原則として
自用地として評価されます。
税金の扱いは、土地の利用方法や
駐車場の管理形態などによって異なります。
個別の税額や申告方法は、
税理士や税務署へご確認ください。
土地と需要が合うか確認
駐車場の需要は、駅からの距離だけでなく、
周辺の住宅や事業所、店舗などによって変わります。
住宅地では住民向けの月極利用、
事業所周辺では従業員や来客用、
商業施設の近くでは時間貸しなど、
立地によって想定される利用方法が異なります。
前面道路の幅や土地の間口、形状、
高低差などの条件によって、
確保できる駐車台数や整備費用が変わります。
🚗 現地で見る判断材料
現地を確認するときは、
近隣の駐車場料金だけでなく、
空き区画がどの程度あるかも見ます。
周辺に空き区画が多い場合は、
料金だけでなく、駐車しやすさや
想定する利用者も含めた検討が必要です。
土地の一部を駐車場として活用し、
残りを将来の建築用地として確保する方法もあります。
建物が残っている場合は、
改修して賃貸する方法も比較対象になります。
株式会社ONE’Sでは、
駐車場経営だけに絞らず、
売却、建築、賃貸などを並べ、
初期費用と将来の収支を比較します。
駐車場経営と売却を比較して判断
相続した土地を駐車場にするかどうかは、
毎月の収入だけでなく、
初期費用や継続費用を含めて判断しましょう。
整備費用や管理費、税金、想定稼働台数、
土地を所有する期間を確認し、
最終的に手元へ残る金額を比較することが大切です。
株式会社ONE’Sは、名古屋市昭和区を拠点に、
不動産の査定、売買仲介、土地活用、賃貸管理、
駐車場管理まで対応しています。
名古屋市や愛知県内に限らず、
全国の不動産相談を受け付けています。
購入希望者とのネットワークも生かし、
売却時の需要を確認しながら、
駐車場経営を続ける場合と比較します。
相続した土地の活用を検討している方は、
現在の査定額と駐車場経営の
想定収支を比較したうえで、
株式会社ONE’Sへご相談ください。